Domain firmenwagenbesteuerung.de kaufen?
Wir ziehen mit dem Projekt
firmenwagenbesteuerung.de um.
Sind Sie am Kauf der Domain
firmenwagenbesteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenwagenbesteuerung.de kaufen?
Was ist eine Art von Zahnschmerz?
Eine Art von Zahnschmerz ist der sogenannte Pulpitis, bei dem das Innere des Zahns, das sogenannte Zahnmark, entzündet ist. Dies kann zu starken, pochenden Schmerzen führen. Eine andere Art von Zahnschmerz ist der Dentinempfindlichkeit, bei dem der Zahnhals freiliegt und empfindlich auf äußere Reize wie Kälte oder Hitze reagiert. **
Was ist das Erscheinungsdatum und die Epoche von "Zahnschmerz"?
"Zahnschmerz" ist ein Gedicht von Christian Morgenstern, das erstmals im Jahr 1905 veröffentlicht wurde. Es gehört zur Epoche des Symbolismus, einer literarischen Strömung, die Ende des 19. Jahrhunderts aufkam und sich durch eine starke Betonung von Symbolen und Metaphern auszeichnet. **

Ähnliche Suchbegriffe für Zahnschmerz
Top-Angebote
Produkte zum Begriff Zahnschmerz:
-
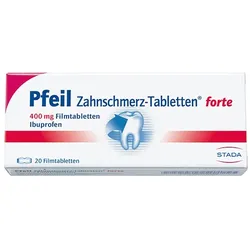
PFEIL Zahnschmerz-Tabletten forte Filmtabletten 10 StPfeil Zahnschmerz-Tabletten forte Wirkstoff: Ibuprofen 400 mg. Anwendung: Bei leichten bis mäßig starken Schmerzen. Hinweis: Pfeil Zahnschmerz-Tabletten forte sollen längere Zeit oder in höheren Dosen nicht ohne Befragen des Arztes oder Zahnarztes angewendet werden. Zu Risiken und Nebenwirkungen lesen Sie bitte die Packungsbeilage und fragen Sie Ihren Arzt oder Apotheker. Wirkstoff: Ibuprofen6,28 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung bezieht sich auf die Besteuerung eines Dienstwagens, der auch privat genutzt wird. Der geldwerte Vorteil wird dabei pauschal mit 1% des Bruttolistenpreises pro Monat versteuert. Die genauen Kosten hängen daher vom Listenpreis des Fahrzeugs ab. Zusätzlich können noch andere Faktoren wie Spritkosten, Versicherung und Wartungskosten anfallen. Es ist ratsam, sich vor der Anschaffung eines Firmenwagens mit einem Steuerberater über die genauen Kosten und steuerlichen Auswirkungen zu beraten. **
-
Was bedeutet die 1 Regelung bei Firmenwagen?
Was bedeutet die 1 Regelung bei Firmenwagen? Die 1 Regelung bezieht sich auf eine Methode zur Besteuerung der privaten Nutzung eines Firmenwagens. Dabei wird ein pauschaler geldwerter Vorteil für die private Nutzung des Fahrzeugs durch den Arbeitnehmer angesetzt, der mit einem Prozent des Listenpreises des Fahrzeugs multipliziert wird. Diese Regelung gilt, wenn der Arbeitnehmer den Firmenwagen auch privat nutzen darf und keine Fahrtenbuchmethode angewendet wird. Durch die 1 Regelung soll die Versteuerung der privaten Nutzung eines Firmenwagens vereinfacht und transparent gestaltet werden. **
-
Was ist die 1 Prozent Regelung bei Firmenwagen?
Die 1 Prozent Regelung bei Firmenwagen ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1 Prozent des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dann zum Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Die 1 Prozent Regelung gilt für Dienstwagen, die sowohl beruflich als auch privat genutzt werden und bietet eine einfache Möglichkeit, den geldwerten Vorteil zu ermitteln. Es gibt jedoch auch Alternativen zur 1 Prozent Regelung, wie z.B. die Fahrtenbuchmethode, bei der der geldwerte Vorteil anhand der tatsächlich gefahrenen Kilometer berechnet wird. **
-
Kann man die 1 Regelung bei Firmenwagen umgehen?
Es ist möglich, die 1%-Regelung bei Firmenwagen zu umgehen, indem man nachweist, dass der Firmenwagen überwiegend für betriebliche Zwecke genutzt wird. Dazu müssen Fahrtenbuch geführt werden, um die tatsächlichen betrieblichen Fahrten nachzuweisen. Alternativ kann auch eine pauschale Besteuerung der Privatnutzung vereinbart werden, wenn der Arbeitgeber die Kosten für private Fahrten übernimmt. Es ist wichtig, die steuerlichen Vorschriften genau zu beachten, um keine Probleme mit dem Finanzamt zu bekommen. Es empfiehlt sich daher, sich von einem Steuerberater beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **

Was kostet mich ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung kostet dich als Arbeitnehmer in der Regel monatlich einen festen Betrag, der sich aus einem Prozent des Bruttolistenpreises des Fahrzeugs plus einem weiteren Prozent für jeden Kilometer, den du privat mit dem Wagen zurücklegst, zusammensetzt. Die genaue Höhe dieses Betrags hängt also von verschiedenen Faktoren wie dem Listenpreis des Fahrzeugs, deinem individuellen Steuersatz und der Anzahl der privat gefahrenen Kilometer ab. Es ist daher empfehlenswert, sich vor der Nutzung eines Firmenwagens mit 1%-Regelung über die potenziellen Kosten im Klaren zu sein und gegebenenfalls Alternativen zu prüfen. Hast du bereits konkrete Informationen zu dem Firmenwagen, den du nutzen möchtest, um eine genauere Kostenschätzung zu erhalten? **
Wie berechnet man die 1 Regelung bei Firmenwagen?
Die 1%-Regelung bei Firmenwagen wird angewendet, um den geldwerten Vorteil zu berechnen, den ein Arbeitnehmer durch die private Nutzung eines betrieblichen Fahrzeugs hat. Dabei wird 1% des inländischen Listenpreises des Fahrzeugs pro Monat als geldwerter Vorteil angesetzt. Dieser Betrag wird dann mit der Anzahl der Monate multipliziert, in denen das Fahrzeug dem Mitarbeiter zur Verfügung stand. Die Summe dieses Betrags wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach individueller Situation berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Zahnschmerz:
-
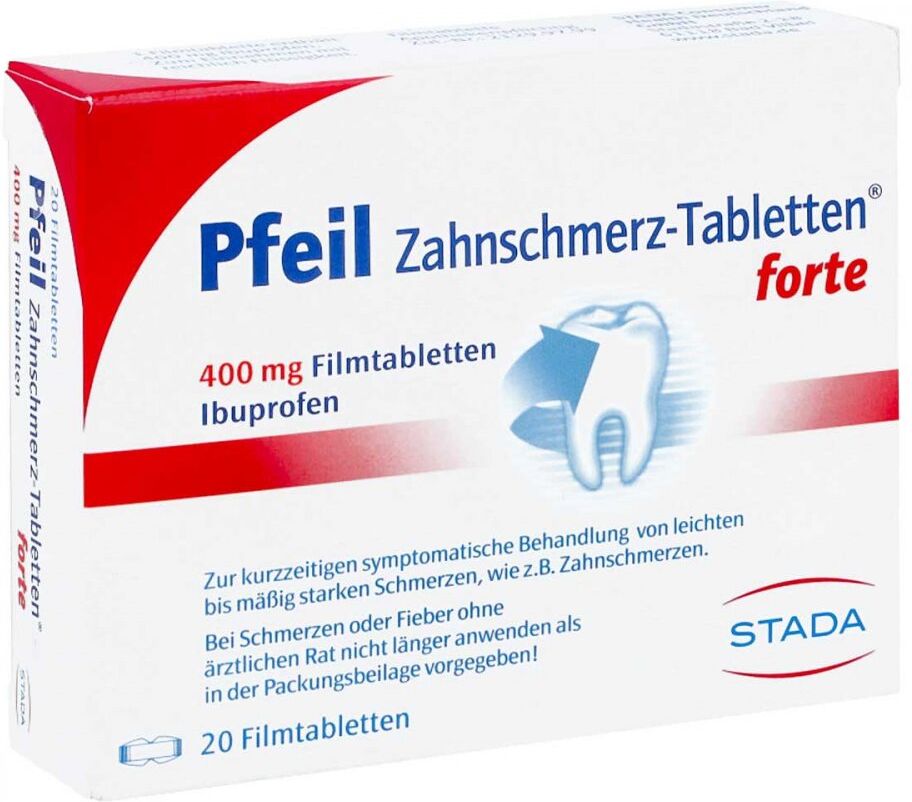
Pfeil Zahnschmerz-Tabletten forte 400mgAnwendungsgebiet von Pfeil Zahnschmerz-Tabletten forte 400mgDas Präparat ist ein entzündungshemmendes und schmerzstillendes Arzneimittel (nichtsteroidales Antiphlogistikum/Antirheumatikum).Es wird angewendet bei leichten bis mäßig starken Schmerzen.Wirkstoffe / Inhaltsstoffe / Zutaten400 mg IbuprofenCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Hypromellose Hilfstoff (+)Macrogol 400 Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie überempfindlich (allergisch) gegen Ibuprofen, oder einen der sonstigen Bestandteile sindwenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhautschwellungen oder Hautreaktionen nach der Einnahme von Acetylsalicylsäure oder anderen nichtsteroidalen Entzündungshemmern reagiert habenbei ungeklärten Blutbildungsstörungenbei bestehenden oder in der Vergangenheit wiederholt aufgetretenen Magen- oder Zwölffingerdarm-Geschwüren (peptischen Ulzera) oder Blutungen (mind. 2 unterschiedliche Episoden nachgewiesener Geschwüre oder Blutungen)bei Magen-Darm-Blutung oder -Durchbruch (Perforation) in der Vorgeschichte im Zusammenhang mit einer vorherigen Therapie mit nichtsteroidalen Antirheumatika/Antiphlogistika (NSAR)bei Hirnblutungen (zerebrovaskulären Blutungen) oder anderen aktiven Blutungenbei schweren Leber- oder Nierenfunktionsstörungenbei schwerer Herzschwäche (Herzinsuffizienz)im letzten Drittel der Schwangerschaftvon Kindern unter 40 kg Körpergewicht (unter 12 Jahren), da diese Dosisstärke aufgrund des zu hohen Wirkstoffgehaltes nicht geeignet ist.DosierungNehmen Sie das Arzneimittel immer genau nach Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Nehmen Sie das Azrneimittel ohne ärztlichen oder zahnärztlichen Rat nicht länger als 4 Tage ein.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis ab 40 kg Körpergewicht (Kinder und3,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Art von Zahnschmerz?
Eine Art von Zahnschmerz ist der sogenannte Pulpitis, bei dem das Innere des Zahns, das sogenannte Zahnmark, entzündet ist. Dies kann zu starken, pochenden Schmerzen führen. Eine andere Art von Zahnschmerz ist der Dentinempfindlichkeit, bei dem der Zahnhals freiliegt und empfindlich auf äußere Reize wie Kälte oder Hitze reagiert. **
-
Was ist das Erscheinungsdatum und die Epoche von "Zahnschmerz"?
"Zahnschmerz" ist ein Gedicht von Christian Morgenstern, das erstmals im Jahr 1905 veröffentlicht wurde. Es gehört zur Epoche des Symbolismus, einer literarischen Strömung, die Ende des 19. Jahrhunderts aufkam und sich durch eine starke Betonung von Symbolen und Metaphern auszeichnet. **
-
Was kostet ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung bezieht sich auf die Besteuerung eines Dienstwagens, der auch privat genutzt wird. Der geldwerte Vorteil wird dabei pauschal mit 1% des Bruttolistenpreises pro Monat versteuert. Die genauen Kosten hängen daher vom Listenpreis des Fahrzeugs ab. Zusätzlich können noch andere Faktoren wie Spritkosten, Versicherung und Wartungskosten anfallen. Es ist ratsam, sich vor der Anschaffung eines Firmenwagens mit einem Steuerberater über die genauen Kosten und steuerlichen Auswirkungen zu beraten. **
-
Was bedeutet die 1 Regelung bei Firmenwagen?
Was bedeutet die 1 Regelung bei Firmenwagen? Die 1 Regelung bezieht sich auf eine Methode zur Besteuerung der privaten Nutzung eines Firmenwagens. Dabei wird ein pauschaler geldwerter Vorteil für die private Nutzung des Fahrzeugs durch den Arbeitnehmer angesetzt, der mit einem Prozent des Listenpreises des Fahrzeugs multipliziert wird. Diese Regelung gilt, wenn der Arbeitnehmer den Firmenwagen auch privat nutzen darf und keine Fahrtenbuchmethode angewendet wird. Durch die 1 Regelung soll die Versteuerung der privaten Nutzung eines Firmenwagens vereinfacht und transparent gestaltet werden. **
Ähnliche Suchbegriffe für Zahnschmerz
-
PFEIL Zahnschmerz-Tabletten forte Filmtabletten 10 StPfeil Zahnschmerz-Tabletten forte Wirkstoff: Ibuprofen 400 mg. Anwendung: Bei leichten bis mäßig starken Schmerzen. Hinweis: Pfeil Zahnschmerz-Tabletten forte sollen längere Zeit oder in höheren Dosen nicht ohne Befragen des Arztes oder Zahnarztes angewendet werden. Zu Risiken und Nebenwirkungen lesen Sie bitte die Packungsbeilage und fragen Sie Ihren Arzt oder Apotheker. Wirkstoff: Ibuprofen6,28 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeil Zahnschmerz-Tabletten forte 400mgAnwendungsgebiet von Pfeil Zahnschmerz-Tabletten forte 400mgDas Arzneimittel ist ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum/Analgetikum).Anwendungsgebiet:Das Arzneimittel wird angewendet bei:- Leichten bis mäßig starken Schmerzen, wie Kopfschmerzen, Zahnschmerzen oder Regelschmerzen- FieberWirkstoffe / Inhaltsstoffe / Zutaten400 mg IbuprofenCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Hypromellose Hilfstoff (+)Macrogol 400 Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden:- wenn Sie überempfindlich (allergisch) gegen Ibuprofen oder einen der sonstigen Bestandteile des Arzneimittels sind- wenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhaut-Schwellungen oder Hautreaktionen nach der Einnahme von Acetylsalicylsäure oder anderen nichtsteroidalen Entzündungshemmern reagiert haben- bei Magen- oder Darmgeschwüren- in den letzten drei Monaten der SchwangerschaftKinder:Das Arzneimittel darf nicht eingenommen werden von Kindern unter 6 Jahren, da diese Dosisstärke aufgrund des Wirkstoffgehaltes in der Regel hier nicht geeignet ist.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Alter bzw.KörpergewichtEinzeldosisTagesgesa mt-dosisKindervon 6-9 Jahren (ca 20-29 kg)1/2 Filmtablette (entspr. 200 mg Ibuprofen)1 1/2 Filmtablette (entspr. 600 mg Ibuprofen)Kindervon 10-12 Jahren (ca. 30-43kg)1/2 Filmtablette (entspr. 200 mg Ibuprofen)1 1/2-2 Filmtabletten (entspr. 600-800 mg Ibuprofen)Kindervon 13-14 Jahren (ca. 44-52 kg)1/2 - 1 Filmtablette (entspr. 200-400 mg Ibuprofen)1 1/2 - 2 1/2 Filmtabletten (entspr. 600-1000 mg Ibuprofen)Jugendliche ab 15 Jahren und Erwachsene1/2 - 1 Filmtablette (entspr 200-400 mg6,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die 1 Prozent Regelung bei Firmenwagen?
Die 1 Prozent Regelung bei Firmenwagen ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1 Prozent des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dann zum Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Die 1 Prozent Regelung gilt für Dienstwagen, die sowohl beruflich als auch privat genutzt werden und bietet eine einfache Möglichkeit, den geldwerten Vorteil zu ermitteln. Es gibt jedoch auch Alternativen zur 1 Prozent Regelung, wie z.B. die Fahrtenbuchmethode, bei der der geldwerte Vorteil anhand der tatsächlich gefahrenen Kilometer berechnet wird. **
-
Kann man die 1 Regelung bei Firmenwagen umgehen?
Es ist möglich, die 1%-Regelung bei Firmenwagen zu umgehen, indem man nachweist, dass der Firmenwagen überwiegend für betriebliche Zwecke genutzt wird. Dazu müssen Fahrtenbuch geführt werden, um die tatsächlichen betrieblichen Fahrten nachzuweisen. Alternativ kann auch eine pauschale Besteuerung der Privatnutzung vereinbart werden, wenn der Arbeitgeber die Kosten für private Fahrten übernimmt. Es ist wichtig, die steuerlichen Vorschriften genau zu beachten, um keine Probleme mit dem Finanzamt zu bekommen. Es empfiehlt sich daher, sich von einem Steuerberater beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
-
Was kostet mich ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung kostet dich als Arbeitnehmer in der Regel monatlich einen festen Betrag, der sich aus einem Prozent des Bruttolistenpreises des Fahrzeugs plus einem weiteren Prozent für jeden Kilometer, den du privat mit dem Wagen zurücklegst, zusammensetzt. Die genaue Höhe dieses Betrags hängt also von verschiedenen Faktoren wie dem Listenpreis des Fahrzeugs, deinem individuellen Steuersatz und der Anzahl der privat gefahrenen Kilometer ab. Es ist daher empfehlenswert, sich vor der Nutzung eines Firmenwagens mit 1%-Regelung über die potenziellen Kosten im Klaren zu sein und gegebenenfalls Alternativen zu prüfen. Hast du bereits konkrete Informationen zu dem Firmenwagen, den du nutzen möchtest, um eine genauere Kostenschätzung zu erhalten? **
-
Wie berechnet man die 1 Regelung bei Firmenwagen?
Die 1%-Regelung bei Firmenwagen wird angewendet, um den geldwerten Vorteil zu berechnen, den ein Arbeitnehmer durch die private Nutzung eines betrieblichen Fahrzeugs hat. Dabei wird 1% des inländischen Listenpreises des Fahrzeugs pro Monat als geldwerter Vorteil angesetzt. Dieser Betrag wird dann mit der Anzahl der Monate multipliziert, in denen das Fahrzeug dem Mitarbeiter zur Verfügung stand. Die Summe dieses Betrags wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach individueller Situation berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.