Domain firmenwagenbesteuerung.de kaufen?
Wir ziehen mit dem Projekt
firmenwagenbesteuerung.de um.
Sind Sie am Kauf der Domain
firmenwagenbesteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenwagenbesteuerung.de kaufen?
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **


Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
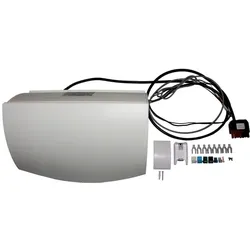
Wolf Regelung R2, Weiß für Regelung WRSWolf Regelung R2 Weiß für WRS – Artikel-Nr. 8906963 🎛️❄️🔥 Die Wolf Regelung R2 in Weiß ist eine zuverlässige und bewährte Bedieneinheit für Wolf WRS-Regelungssysteme. Sie ermöglicht eine komfortable Steuerung Ihrer Heizungsanlage und sorgt für einen effizienten, bedarfsgerechten Betrieb. Ideal als Ersatzteil bei Defekt oder Modernisierung. Produktvorteile: ✅ Original Wolf Ersatzteil – höchste Qualität und perfekte Kompatibilität 🎛️ Übersichtliche Bedienung – einfache und intuitive Steuerung 🏠 Optimale Heizungsregelung – für effizienten und zuverlässigen Betrieb 🎨 Zeitloses Design in Weiß – passend für Technikräume und Wohnbereiche 🔧 Einfache Montage – ideal für Wartung und Austausch Produktdetails: Hersteller: Wolf GmbH Typ: Regelung R2 Farbe: Weiß Artikel-Nummer: 8906963 Kompatibel mit: Wolf WRS Regelungssystemen Einsatzbereiche: Austausch defekter Regelungen ...703,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **

Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Dreifke® Schild, Parkplatzreservierer Firmenwagen, Alu, 460x110 mmDreifke® Schild, Parkplatzreservierer Firmenwagen, Alu, 460x110 mm Basis-Mengeneinheit: Stück Gewicht in kg: 0,25 Material: Aluminium Breite in mm: 460 Höhe in mm: 110 Mengeneinheit: Stück Menge pro Einheit: 1 Ausführung: Firmenwagen...21,78 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wolf Regelung R2, Weiß für Regelung WRSWolf Regelung R2 Weiß für WRS – Artikel-Nr. 8906963 🎛️❄️🔥 Die Wolf Regelung R2 in Weiß ist eine zuverlässige und bewährte Bedieneinheit für Wolf WRS-Regelungssysteme. Sie ermöglicht eine komfortable Steuerung Ihrer Heizungsanlage und sorgt für einen effizienten, bedarfsgerechten Betrieb. Ideal als Ersatzteil bei Defekt oder Modernisierung. Produktvorteile: ✅ Original Wolf Ersatzteil – höchste Qualität und perfekte Kompatibilität 🎛️ Übersichtliche Bedienung – einfache und intuitive Steuerung 🏠 Optimale Heizungsregelung – für effizienten und zuverlässigen Betrieb 🎨 Zeitloses Design in Weiß – passend für Technikräume und Wohnbereiche 🔧 Einfache Montage – ideal für Wartung und Austausch Produktdetails: Hersteller: Wolf GmbH Typ: Regelung R2 Farbe: Weiß Artikel-Nummer: 8906963 Kompatibel mit: Wolf WRS Regelungssystemen Einsatzbereiche: Austausch defekter Regelungen ...703,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.