Domain firmenwagenbesteuerung.de kaufen?
Wir ziehen mit dem Projekt
firmenwagenbesteuerung.de um.
Sind Sie am Kauf der Domain
firmenwagenbesteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmenwagenbesteuerung.de kaufen?
Was kostet ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung bezieht sich auf die Besteuerung eines Dienstwagens, der auch privat genutzt wird. Der geldwerte Vorteil wird dabei pauschal mit 1% des Bruttolistenpreises pro Monat versteuert. Die genauen Kosten hängen daher vom Listenpreis des Fahrzeugs ab. Zusätzlich können noch andere Faktoren wie Spritkosten, Versicherung und Wartungskosten anfallen. Es ist ratsam, sich vor der Anschaffung eines Firmenwagens mit einem Steuerberater über die genauen Kosten und steuerlichen Auswirkungen zu beraten. **
Was bedeutet die 1 Regelung bei Firmenwagen?
Was bedeutet die 1 Regelung bei Firmenwagen? Die 1 Regelung bezieht sich auf eine Methode zur Besteuerung der privaten Nutzung eines Firmenwagens. Dabei wird ein pauschaler geldwerter Vorteil für die private Nutzung des Fahrzeugs durch den Arbeitnehmer angesetzt, der mit einem Prozent des Listenpreises des Fahrzeugs multipliziert wird. Diese Regelung gilt, wenn der Arbeitnehmer den Firmenwagen auch privat nutzen darf und keine Fahrtenbuchmethode angewendet wird. Durch die 1 Regelung soll die Versteuerung der privaten Nutzung eines Firmenwagens vereinfacht und transparent gestaltet werden. **


Ähnliche Suchbegriffe für Jumo-60003347-Frostschutzthermostat
Top-Angebote
Produkte zum Begriff Jumo-60003347-Frostschutzthermostat:
-
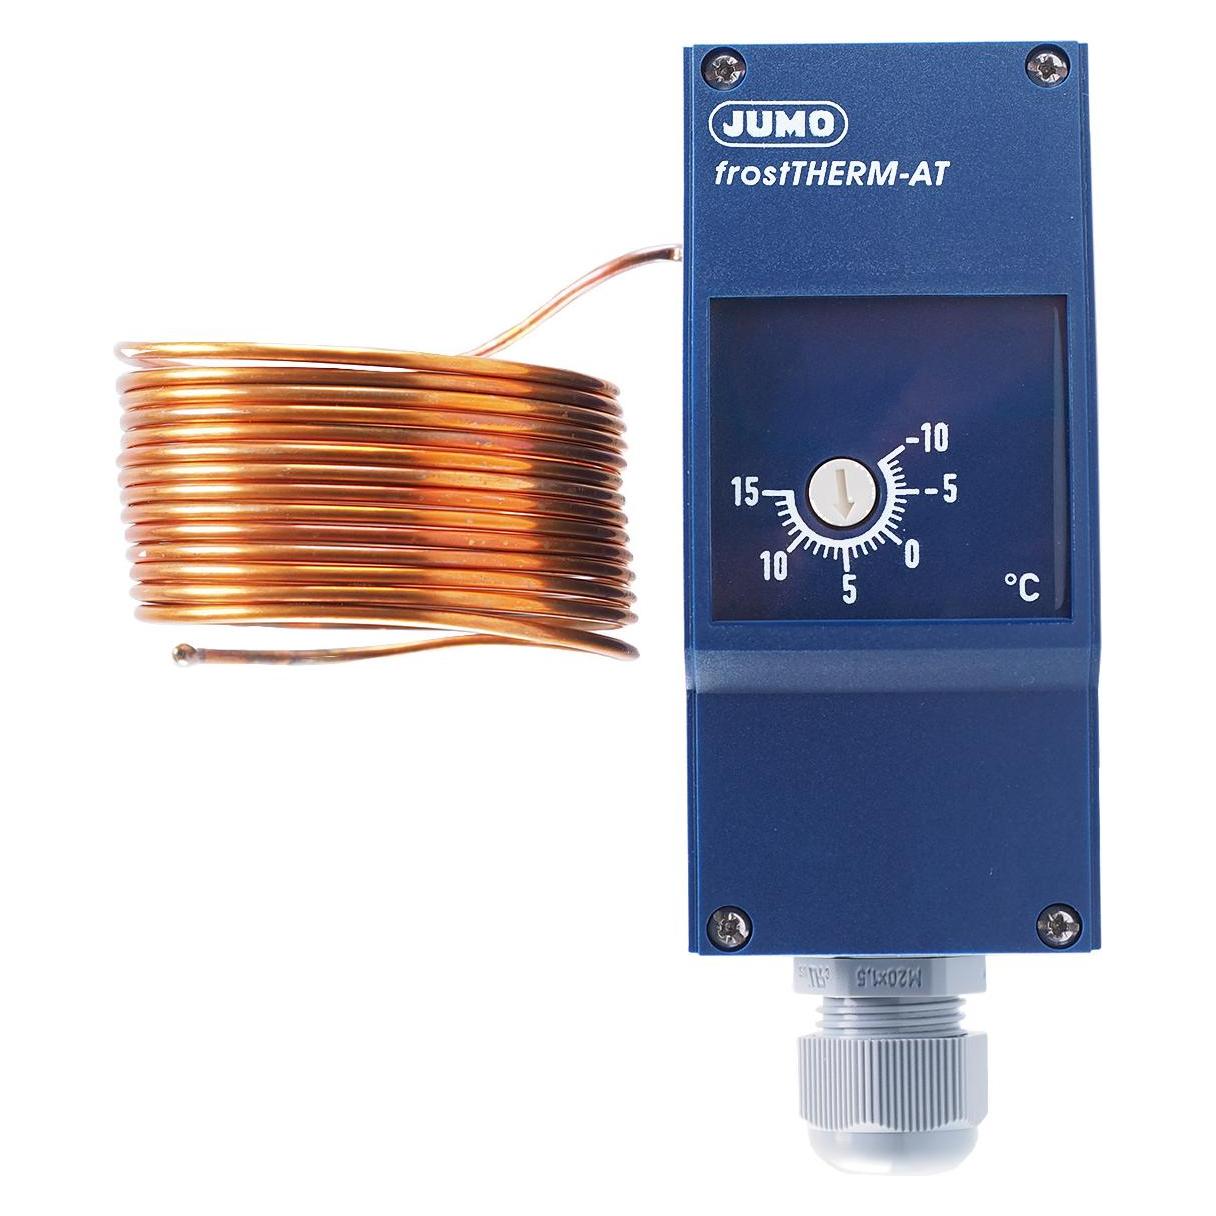
Jumo 60003347 Frostschutzthermostat -20 bis 120 °C Relais 16 ADurch sein schlagfestes Gehäuse aus hochwertigem Kunststoff ist der 1-polige mechanische Aufbaubauthermostat mit Umschaltkontakt sehr robust und kann auch unter rauen Bedingungen eingesetzt werden. Das verwendete Messsystem kann bis zu einer maximal zulässigen Fühlertemperatur von 120 °C problemlos eingesetzt werden. Die Fühlerleitung des Thermostaten ist aus Kupfer. Unter Beachtung eines Biegeradius von 20 mm kann die Leitung nach Bedarf flexibel verlegt werden. Die maximal zulässige Umgebungstemperatur am Gehäuse beträgt 80 °C. Damit das Gerät fehlerfrei arbeiten kann muss aus physikalischen Gründen die Umgebungstemperatur am Gehäuse 2 K über dem eingestellten Schaltpunkt liegen. Die Gehäusebefestigung erfolgt direkt am Gehäuseunterteil als Wandmontage. Mit Hilfe eines Schraubendrehers kann die gewünschte Abschalttemperatur nach Abnahme des Gehäusedeckels auf einer Skala einfach eingestellt werden. Durch eine Sichtscheibe im Gehäusedeckel kann die eingestellte Abschalttemperatur jederzeit eingesehen werden. Der Sicherheitstemperaturwächter zeichnet sich durch eine hohe Schaltpunktgenauigkeit von +/-2 K aus. Ein entscheidender Vorteil ist es, dass zur Temperaturmessung keine zusätzliche Hilfsenergie benötigt wird. Der elektrische Anschluss erfolgt durch PushIn©-Klemmen, wodurch die Installationszeit gegenüber konventionellen Schraubanschlüssen deutlich reduziert wird. Die maximal zulässige Schaltleistung beträgt AC 230 Volt / 16 A. Unterschreitet die Temperatur an der Fühlerleitung auf einer Länge von 15 cm den eingestellten Sollwert, wird der Stromkreis Klemme 1 - 2 geöffnet und automatisch der Stromkreis Klemme 1 - 4 geschlossen. Der Thermostat hat eine Schaltdifferenz (Hysterese) von ca. 0,5 bis 2,5 K und schaltet nach Überschreiten der Abschalttemperatur um diesen Wert automatisch wieder zurück in den Ursprungszustand. Bei Abkühlung der Temperatur am Fühler unter -20 °C öffnet sich der Stromkreis zwischen Klemme 1 und Klemme 2 und schließt sich jedoch bei Temperaturanstieg wieder selbstständig. Bei Zerstörung des Messsystems wird der Stromkreis bleibend geöffnet, der Schaltkontakt befindet sich dann in einer Neutralstellung. Der Sicherheitstemperaturwächter ist sehr flexibel einsetzbar und findet Anwendung sowohl in der Gebäudeautomation als auch in der Heizungs-, Klima-, und Lüftungstechnik. Das Gerät besitzt eine EAC Zulassung.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Frostschutzthermostat 60003350Geeignet als Wächter=jaGeeignet als 2 Punktregler=jaGeeignet als Begrenzer=jaMax. Betriebstemperatur=120 °CEinstellbare Einschalttemperatur=-10 °CEinstellbare Ausschalttemperatur=130 °CSchaltdifferenz der Temperatur=1,5 °CGeräteausführung=AufbaugerätAusführung des Sensors=KapillarrohrAnzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=FederzuganschlussSchutzart (IP)=IP65Schutzart (NEMA)=sonstigeElektronische Ausführung=neinExplosionsgeschützt=nein192,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo Frostschutzthermostat 60003349Geeignet als Wächter=jaGeeignet als 2 Punktregler=neinGeeignet als Begrenzer=neinMax. Betriebstemperatur=120 °CEinstellbare Einschalttemperatur=-10 °CEinstellbare Ausschalttemperatur=15 °CSchaltdifferenz der Temperatur=1,5 °CGeräteausführung=AufbaugerätAusführung des Sensors=KapillarrohrAnzahl der Kontakte als Wechsler=1Ausführung des elektrischen Anschlusses=sonstigeSchutzart (IP)=IP65Schutzart (NEMA)=sonstigeElektronische Ausführung=neinExplosionsgeschützt=nein176,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist die 1 Prozent Regelung bei Firmenwagen?
Die 1 Prozent Regelung bei Firmenwagen ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1 Prozent des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dann zum Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Die 1 Prozent Regelung gilt für Dienstwagen, die sowohl beruflich als auch privat genutzt werden und bietet eine einfache Möglichkeit, den geldwerten Vorteil zu ermitteln. Es gibt jedoch auch Alternativen zur 1 Prozent Regelung, wie z.B. die Fahrtenbuchmethode, bei der der geldwerte Vorteil anhand der tatsächlich gefahrenen Kilometer berechnet wird. **
-
Kann man die 1 Regelung bei Firmenwagen umgehen?
Es ist möglich, die 1%-Regelung bei Firmenwagen zu umgehen, indem man nachweist, dass der Firmenwagen überwiegend für betriebliche Zwecke genutzt wird. Dazu müssen Fahrtenbuch geführt werden, um die tatsächlichen betrieblichen Fahrten nachzuweisen. Alternativ kann auch eine pauschale Besteuerung der Privatnutzung vereinbart werden, wenn der Arbeitgeber die Kosten für private Fahrten übernimmt. Es ist wichtig, die steuerlichen Vorschriften genau zu beachten, um keine Probleme mit dem Finanzamt zu bekommen. Es empfiehlt sich daher, sich von einem Steuerberater beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
-
Was kostet mich ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung kostet dich als Arbeitnehmer in der Regel monatlich einen festen Betrag, der sich aus einem Prozent des Bruttolistenpreises des Fahrzeugs plus einem weiteren Prozent für jeden Kilometer, den du privat mit dem Wagen zurücklegst, zusammensetzt. Die genaue Höhe dieses Betrags hängt also von verschiedenen Faktoren wie dem Listenpreis des Fahrzeugs, deinem individuellen Steuersatz und der Anzahl der privat gefahrenen Kilometer ab. Es ist daher empfehlenswert, sich vor der Nutzung eines Firmenwagens mit 1%-Regelung über die potenziellen Kosten im Klaren zu sein und gegebenenfalls Alternativen zu prüfen. Hast du bereits konkrete Informationen zu dem Firmenwagen, den du nutzen möchtest, um eine genauere Kostenschätzung zu erhalten? **
-
Wie berechnet man die 1 Regelung bei Firmenwagen?
Die 1%-Regelung bei Firmenwagen wird angewendet, um den geldwerten Vorteil zu berechnen, den ein Arbeitnehmer durch die private Nutzung eines betrieblichen Fahrzeugs hat. Dabei wird 1% des inländischen Listenpreises des Fahrzeugs pro Monat als geldwerter Vorteil angesetzt. Dieser Betrag wird dann mit der Anzahl der Monate multipliziert, in denen das Fahrzeug dem Mitarbeiter zur Verfügung stand. Die Summe dieses Betrags wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach individueller Situation berücksichtigt werden müssen. **

Soll Versteuerung Vorteile?
Soll Versteuerung Vorteile? Die Versteuerung von Einkommen und Vermögen ermöglicht es dem Staat, wichtige öffentliche Dienstleistungen wie Bildung, Gesundheitswesen und Infrastruktur zu finanzieren. Durch die Besteuerung von Einkommen und Vermögen können auch soziale Ungleichheiten verringert werden, da Reiche einen höheren Steuersatz zahlen als Geringverdiener. Zudem trägt die Versteuerung dazu bei, Steuervermeidung und -hinterziehung zu bekämpfen und die Steuergerechtigkeit zu erhöhen. Letztendlich kann eine gerechte und transparente Versteuerung dazu beitragen, die Wirtschaft zu stabilisieren und das Gemeinwohl zu fördern. **
Kann ich den Firmenwagen von der Steuer absetzen?
Kann ich den Firmenwagen von der Steuer absetzen? Die steuerliche Absetzbarkeit von Firmenwagen hängt von verschiedenen Faktoren ab, wie z.B. der Art der Nutzung (geschäftlich oder privat), dem Fahrzeugtyp und den steuerlichen Vorschriften des jeweiligen Landes. In vielen Fällen können Geschäftsfahrzeuge teilweise oder vollständig von der Steuer abgesetzt werden, wenn sie ausschließlich für geschäftliche Zwecke genutzt werden. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden und mögliche Steuervorteile genutzt werden können. **
Top-Angebote
Produkte zum Begriff Jumo-60003347-Frostschutzthermostat:
-
Jumo 60003347 FrostschutzthermostatDurch sein schlagfestes Gehäuse aus hochwertigem Kunststoff ist der 1-polige mechanische Aufbaubauthermostat mit Umschaltkontakt sehr robust und kann auch unter rauen Bedingungen eingesetzt werden. Das verwendete Messsystem kann bis zu einer maximal zulässigen Fühlertemperatur von 120 °C problemlos eingesetzt werden. Die Fühlerleitung des Thermostaten ist aus Kupfer. Unter Beachtung eines Biegeradius von 20 mm kann die Leitung nach Bedarf flexibel verlegt werden. Die maximal zulässige Umgebungstemperatur am Gehäuse beträgt 80 °C. Damit das Gerät fehlerfrei arbeiten kann muss aus physikalischen Gründen die Umgebungstemperatur am Gehäuse 2 K über dem eingestellten Schaltpunkt liegen. Die Gehäusebefestigung erfolgt direkt am Gehäuseunterteil als Wandmontage. Mit Hilfe eines Schraubendrehers kann die gewünschte Abschalttemperatur nach Abnahme des Gehäusedeckels auf einer Skala einfach eingestellt werden. Durch eine Sichtscheibe im Gehäusedeckel kann die eingestellte Abschalttemperatur jederzeit eingesehen werden. Der Sicherheitstemperaturwächter zeichnet sich durch eine hohe Schaltpunktgenauigkeit von +/-2 K aus. Ein entscheidender Vorteil ist es, dass zur Temperaturmessung keine zusätzliche Hilfsenergie benötigt wird. Der elektrische Anschluss erfolgt durch PushIn-Klemmen, wodurch die Installationszeit gegenüber konventionellen Schraubanschlüssen deutlich reduziert wird. Die maximal zulässige Schaltleistung beträgt AC 230 Volt / 16 A. Unterschreitet die Temperatur an der Fühler149,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Jumo Frostschutzthermostat 60003347Geeignet als Wächter=jaGeeignet als 2 Punktregler=neinGeeignet als Begrenzer=neinMax. Betriebstemperatur=120 °CEinstellbare Einschalttemperatur=-10 °CEinstellbare Ausschalttemperatur=15 °CSchaltdifferenz der Temperatur=1,5 °CGeräteausführung=AufbaugerätAusführung des Sensors=KapillarrohrAnzahl der Kontakte als Wechsler=1Ausführung des elektrischen Anschlusses=sonstigeSchutzart (IP)=IP40Schutzart (NEMA)=sonstigeElektronische Ausführung=neinExplosionsgeschützt=nein160,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo 60003347 Frostschutzthermostat -20 bis 120 °C Relais 16 ADurch sein schlagfestes Gehäuse aus hochwertigem Kunststoff ist der 1-polige mechanische Aufbaubauthermostat mit Umschaltkontakt sehr robust und kann auch unter rauen Bedingungen eingesetzt werden. Das verwendete Messsystem kann bis zu einer maximal zulässigen Fühlertemperatur von 120 °C problemlos eingesetzt werden. Die Fühlerleitung des Thermostaten ist aus Kupfer. Unter Beachtung eines Biegeradius von 20 mm kann die Leitung nach Bedarf flexibel verlegt werden. Die maximal zulässige Umgebungstemperatur am Gehäuse beträgt 80 °C. Damit das Gerät fehlerfrei arbeiten kann muss aus physikalischen Gründen die Umgebungstemperatur am Gehäuse 2 K über dem eingestellten Schaltpunkt liegen. Die Gehäusebefestigung erfolgt direkt am Gehäuseunterteil als Wandmontage. Mit Hilfe eines Schraubendrehers kann die gewünschte Abschalttemperatur nach Abnahme des Gehäusedeckels auf einer Skala einfach eingestellt werden. Durch eine Sichtscheibe im Gehäusedeckel kann die eingestellte Abschalttemperatur jederzeit eingesehen werden. Der Sicherheitstemperaturwächter zeichnet sich durch eine hohe Schaltpunktgenauigkeit von +/-2 K aus. Ein entscheidender Vorteil ist es, dass zur Temperaturmessung keine zusätzliche Hilfsenergie benötigt wird. Der elektrische Anschluss erfolgt durch PushIn©-Klemmen, wodurch die Installationszeit gegenüber konventionellen Schraubanschlüssen deutlich reduziert wird. Die maximal zulässige Schaltleistung beträgt AC 230 Volt / 16 A. Unterschreitet die Temperatur an der Fühlerleitung auf einer Länge von 15 cm den eingestellten Sollwert, wird der Stromkreis Klemme 1 - 2 geöffnet und automatisch der Stromkreis Klemme 1 - 4 geschlossen. Der Thermostat hat eine Schaltdifferenz (Hysterese) von ca. 0,5 bis 2,5 K und schaltet nach Überschreiten der Abschalttemperatur um diesen Wert automatisch wieder zurück in den Ursprungszustand. Bei Abkühlung der Temperatur am Fühler unter -20 °C öffnet sich der Stromkreis zwischen Klemme 1 und Klemme 2 und schließt sich jedoch bei Temperaturanstieg wieder selbstständig. Bei Zerstörung des Messsystems wird der Stromkreis bleibend geöffnet, der Schaltkontakt befindet sich dann in einer Neutralstellung. Der Sicherheitstemperaturwächter ist sehr flexibel einsetzbar und findet Anwendung sowohl in der Gebäudeautomation als auch in der Heizungs-, Klima-, und Lüftungstechnik. Das Gerät besitzt eine EAC Zulassung.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung bezieht sich auf die Besteuerung eines Dienstwagens, der auch privat genutzt wird. Der geldwerte Vorteil wird dabei pauschal mit 1% des Bruttolistenpreises pro Monat versteuert. Die genauen Kosten hängen daher vom Listenpreis des Fahrzeugs ab. Zusätzlich können noch andere Faktoren wie Spritkosten, Versicherung und Wartungskosten anfallen. Es ist ratsam, sich vor der Anschaffung eines Firmenwagens mit einem Steuerberater über die genauen Kosten und steuerlichen Auswirkungen zu beraten. **
-
Was bedeutet die 1 Regelung bei Firmenwagen?
Was bedeutet die 1 Regelung bei Firmenwagen? Die 1 Regelung bezieht sich auf eine Methode zur Besteuerung der privaten Nutzung eines Firmenwagens. Dabei wird ein pauschaler geldwerter Vorteil für die private Nutzung des Fahrzeugs durch den Arbeitnehmer angesetzt, der mit einem Prozent des Listenpreises des Fahrzeugs multipliziert wird. Diese Regelung gilt, wenn der Arbeitnehmer den Firmenwagen auch privat nutzen darf und keine Fahrtenbuchmethode angewendet wird. Durch die 1 Regelung soll die Versteuerung der privaten Nutzung eines Firmenwagens vereinfacht und transparent gestaltet werden. **
-
Was ist die 1 Prozent Regelung bei Firmenwagen?
Die 1 Prozent Regelung bei Firmenwagen ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1 Prozent des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dann zum Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Die 1 Prozent Regelung gilt für Dienstwagen, die sowohl beruflich als auch privat genutzt werden und bietet eine einfache Möglichkeit, den geldwerten Vorteil zu ermitteln. Es gibt jedoch auch Alternativen zur 1 Prozent Regelung, wie z.B. die Fahrtenbuchmethode, bei der der geldwerte Vorteil anhand der tatsächlich gefahrenen Kilometer berechnet wird. **
-
Kann man die 1 Regelung bei Firmenwagen umgehen?
Es ist möglich, die 1%-Regelung bei Firmenwagen zu umgehen, indem man nachweist, dass der Firmenwagen überwiegend für betriebliche Zwecke genutzt wird. Dazu müssen Fahrtenbuch geführt werden, um die tatsächlichen betrieblichen Fahrten nachzuweisen. Alternativ kann auch eine pauschale Besteuerung der Privatnutzung vereinbart werden, wenn der Arbeitgeber die Kosten für private Fahrten übernimmt. Es ist wichtig, die steuerlichen Vorschriften genau zu beachten, um keine Probleme mit dem Finanzamt zu bekommen. Es empfiehlt sich daher, sich von einem Steuerberater beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
Ähnliche Suchbegriffe für Jumo-60003347-Frostschutzthermostat
-
Jumo Frostschutzthermostat 60003350Geeignet als Wächter=jaGeeignet als 2 Punktregler=jaGeeignet als Begrenzer=jaMax. Betriebstemperatur=120 °CEinstellbare Einschalttemperatur=-10 °CEinstellbare Ausschalttemperatur=130 °CSchaltdifferenz der Temperatur=1,5 °CGeräteausführung=AufbaugerätAusführung des Sensors=KapillarrohrAnzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=FederzuganschlussSchutzart (IP)=IP65Schutzart (NEMA)=sonstigeElektronische Ausführung=neinExplosionsgeschützt=nein192,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo Frostschutzthermostat 60003349Geeignet als Wächter=jaGeeignet als 2 Punktregler=neinGeeignet als Begrenzer=neinMax. Betriebstemperatur=120 °CEinstellbare Einschalttemperatur=-10 °CEinstellbare Ausschalttemperatur=15 °CSchaltdifferenz der Temperatur=1,5 °CGeräteausführung=AufbaugerätAusführung des Sensors=KapillarrohrAnzahl der Kontakte als Wechsler=1Ausführung des elektrischen Anschlusses=sonstigeSchutzart (IP)=IP65Schutzart (NEMA)=sonstigeElektronische Ausführung=neinExplosionsgeschützt=nein176,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo Frostschutzthermostat 60003410Geeignet als Wächter=jaGeeignet als 2 Punktregler=jaGeeignet als Begrenzer=jaMax. Betriebstemperatur=110 °CEinstellbare Einschalttemperatur=1 °CEinstellbare Ausschalttemperatur=10 °CSchaltdifferenz der Temperatur=2 °CGeräteausführung=AufbaugerätAusführung des Sensors=KapillarrohrAnzahl der Kontakte als Wechsler=1Ausführung des elektrischen Anschlusses=SchraubanschlussSchutzart (IP)=IP42Schutzart (NEMA)=sonstigeElektronische Ausführung=jaExplosionsgeschützt=nein404,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet mich ein Firmenwagen mit 1 Regelung?
Ein Firmenwagen mit 1%-Regelung kostet dich als Arbeitnehmer in der Regel monatlich einen festen Betrag, der sich aus einem Prozent des Bruttolistenpreises des Fahrzeugs plus einem weiteren Prozent für jeden Kilometer, den du privat mit dem Wagen zurücklegst, zusammensetzt. Die genaue Höhe dieses Betrags hängt also von verschiedenen Faktoren wie dem Listenpreis des Fahrzeugs, deinem individuellen Steuersatz und der Anzahl der privat gefahrenen Kilometer ab. Es ist daher empfehlenswert, sich vor der Nutzung eines Firmenwagens mit 1%-Regelung über die potenziellen Kosten im Klaren zu sein und gegebenenfalls Alternativen zu prüfen. Hast du bereits konkrete Informationen zu dem Firmenwagen, den du nutzen möchtest, um eine genauere Kostenschätzung zu erhalten? **
-
Wie berechnet man die 1 Regelung bei Firmenwagen?
Die 1%-Regelung bei Firmenwagen wird angewendet, um den geldwerten Vorteil zu berechnen, den ein Arbeitnehmer durch die private Nutzung eines betrieblichen Fahrzeugs hat. Dabei wird 1% des inländischen Listenpreises des Fahrzeugs pro Monat als geldwerter Vorteil angesetzt. Dieser Betrag wird dann mit der Anzahl der Monate multipliziert, in denen das Fahrzeug dem Mitarbeiter zur Verfügung stand. Die Summe dieses Betrags wird dann dem Bruttogehalt des Arbeitnehmers hinzugerechnet und entsprechend versteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach individueller Situation berücksichtigt werden müssen. **
-
Soll Versteuerung Vorteile?
Soll Versteuerung Vorteile? Die Versteuerung von Einkommen und Vermögen ermöglicht es dem Staat, wichtige öffentliche Dienstleistungen wie Bildung, Gesundheitswesen und Infrastruktur zu finanzieren. Durch die Besteuerung von Einkommen und Vermögen können auch soziale Ungleichheiten verringert werden, da Reiche einen höheren Steuersatz zahlen als Geringverdiener. Zudem trägt die Versteuerung dazu bei, Steuervermeidung und -hinterziehung zu bekämpfen und die Steuergerechtigkeit zu erhöhen. Letztendlich kann eine gerechte und transparente Versteuerung dazu beitragen, die Wirtschaft zu stabilisieren und das Gemeinwohl zu fördern. **
-
Kann ich den Firmenwagen von der Steuer absetzen?
Kann ich den Firmenwagen von der Steuer absetzen? Die steuerliche Absetzbarkeit von Firmenwagen hängt von verschiedenen Faktoren ab, wie z.B. der Art der Nutzung (geschäftlich oder privat), dem Fahrzeugtyp und den steuerlichen Vorschriften des jeweiligen Landes. In vielen Fällen können Geschäftsfahrzeuge teilweise oder vollständig von der Steuer abgesetzt werden, wenn sie ausschließlich für geschäftliche Zwecke genutzt werden. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden und mögliche Steuervorteile genutzt werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.